浙江完成中小企业税务合规评估类数据知识产权登记 赋能涉税服务与监管数字化升级
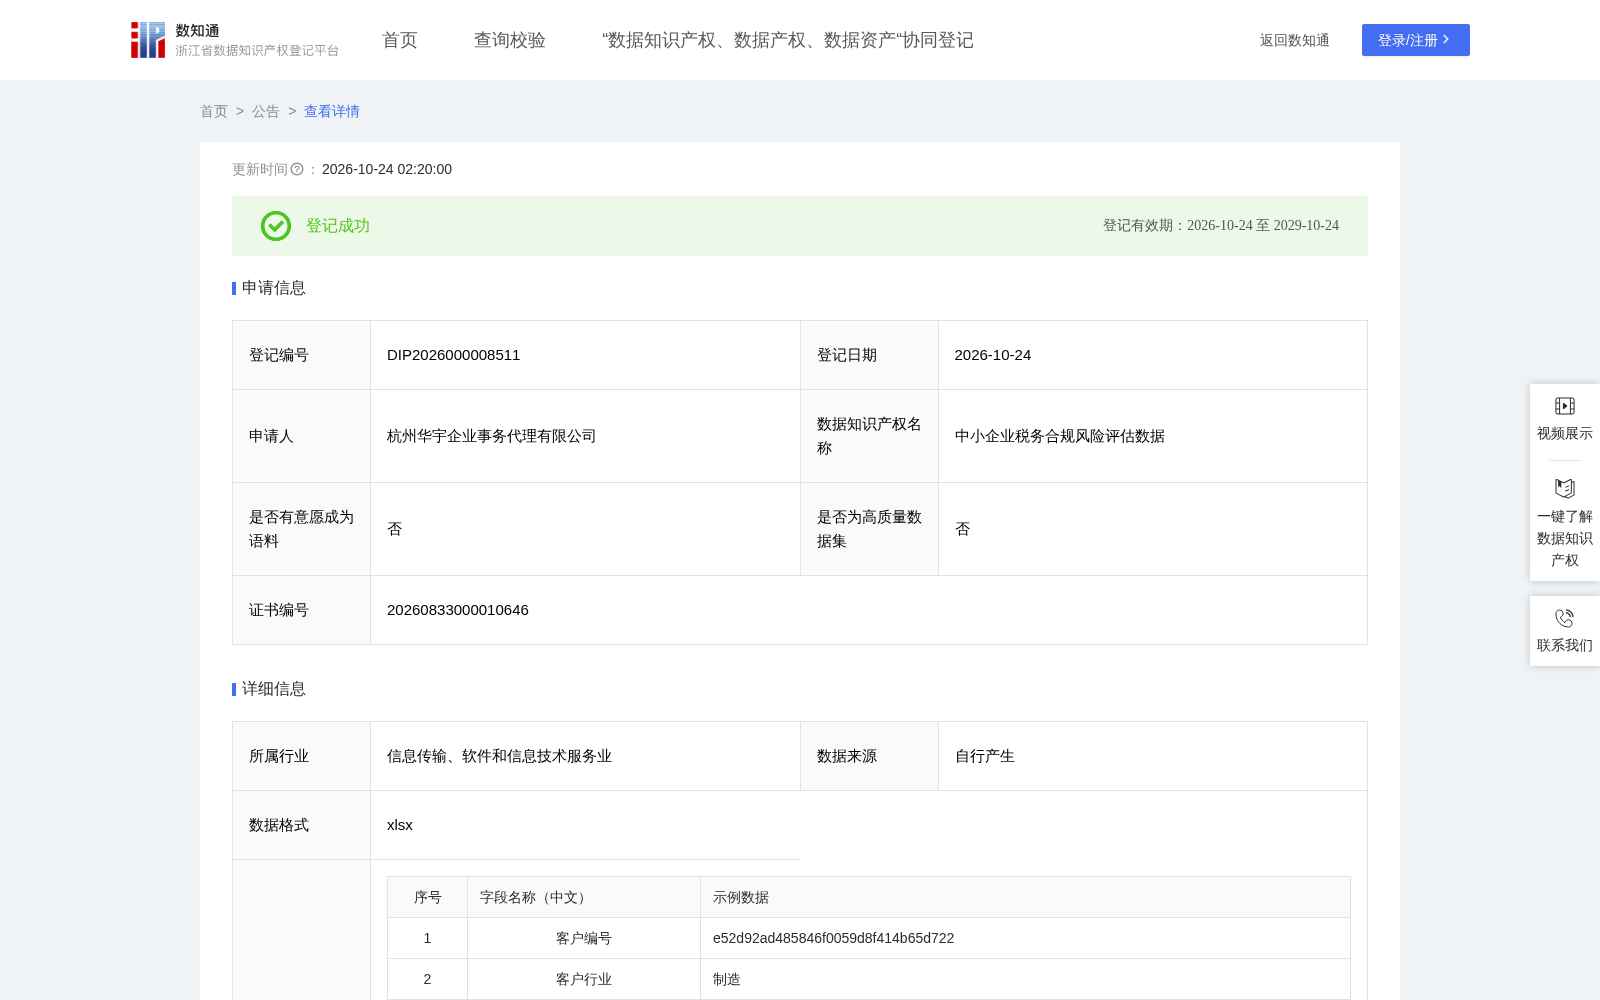
当前我国数据要素市场化配置改革正处于深化落地阶段,数据知识产权登记作为数据资产确权、合规流通、价值变现的核心前置基础,已成为各地方数据要素市场建设的核心布局方向。作为全国数字经济创新发展试验区,浙江省在数据知识产权登记体系建设上走在全国前列,其官方搭建的浙江省数据知识产权登记平台,承担着数据权属确认、合规性核验、流通备案、资产公示等核心职能,可为各类市场主体的合法数据资产提供官方公信力背书,为后续数据交易、质押融资、资产入账等场景提供确权依据。2026年10月24日,杭州华宇企业事务代理有限公司旗下的中小企业税务合规风险评估数据集正式在该平台完成知识产权登记,为财税服务领域的业务数据资产化探索了可行路径。
本次登记的中小企业税务合规风险评估数据集,核心围绕中小微企业税务合规管理的普遍痛点构建——当前我国超七成中小微企业未配备专业财税团队,涉税申报全凭代理机构或兼职财务人员处理,普遍存在申报不及时、金额偏差大、对行业合规基准不了解等问题,面临较高的涉税处罚风险,而监管端也存在传统人工核查效率低、精准度不足等痛点。该数据集的原始数据全部来源于杭州华宇在长期代理记账服务过程中积累的合规业务数据,经过多轮标准化治理:首先对原始数据进行清洗,剔除申报金额为零且申报日期为空的无效记录,按客户编号、税种、申报月份去重后,提取申报金额、实缴金额、申报期限、实际申报日期等基础特征,再以客户-税种-月份为粒度聚合计算得出核心评估指标。
该数据集覆盖增值税、企业所得税、个人所得税、印花税、附加税五大税种的月度申报合规性评估维度,搭建了四维标准化评分体系,所有指标计算逻辑与权重设置严格遵循《中华人民共和国税收征收管理法》及国家税务总局《纳税信用管理办法(试行)》(公告2014年第40号)要求,具体计算规则如下:
申报延迟天数 = 实际申报日期 - 申报期限。
申报差异率 = ABS(申报金额 - 实缴金额|)/ 申报金额 × 100。
申报金额偏离度 = ABS(申报金额 - 行业同类型申报金额中位数) / 行业同类型申报金额中位数 × 100。
申报及时性评分 = 申报延迟天数:≤0=5分,>0.5且≤3=4分,>3且≤7=3分,>7且≤15=2分,>15=1分。
申报准确性评分 = 申报差异率:≤1=5分,>1且≤3=4分,>3且≤5=3分,>5且≤10=2分,>10=1分。
申报金额合理性评分 = 申报金额偏离度:≤10=5分,>10且≤20=4分,>20且≤30=3分,>30且≤50=2分,>50=1分。
历史合规评分 = 历史合规扣分:0=5分,>0且≤2=4分,>2且≤5=3分,>5且≤10=2分,>10=1分。
综合评分 = 申报及时性评分 × 0.25 + 申报准确性评分 × 0.30 + 申报金额合理性评分 × 0.25 + 历史合规评分 × 0.20。
合规风险等级 = 综合评分:≥4.5=A级(低风险),≥3.5且<4.5=B级(较低风险),≥2.5且<3.5=C级(中等风险),≥1.5且<2.5=D级(较高风险),<1.5=E级(高风险)。
其中申报准确性权重设置为30%,因其为税务合规的核心判定指标,直接反映申报数据真实性;申报及时性权重25%,体现纳税义务履行的时间规范性;申报金额合理性权重25%,反映企业申报金额与行业基准的偏离程度;历史合规权重20%,体现合规行为的持续性积累效应与信用递延影响。
从应用价值来看,该数据集可广泛适用于税务师事务所、代理记账机构及税务监管机构三类主体,为中小企业税务合规风险识别、分级预警和精准管控提供数据支撑:对于代理记账机构,可基于该数据集为服务的中小微企业提供前置合规诊断,提前识别延迟申报、金额偏差、异常申报等风险,帮助企业从被动应对税务稽查转向主动合规管理,降低涉税处罚成本;对于税务师事务所等专业涉税服务机构,可将数据集作为涉税审计、合规咨询业务的前置筛查工具,大幅降低人工核查成本,提升业务处理效率;对于税务监管部门,可基于标准化的风险分级结果实现分级分类监管,将监管资源向高风险主体倾斜,提升监管精准度与公平性。本次数据知识产权登记的完成,也意味着该数据集的权属得到官方确认,后续可通过数据要素市场进行合规流通交易,也可作为数据资产申请质押融资,进一步释放财税服务领域的数据价值,为中小微企业数字化合规体系建设提供新的支撑。
登记内容: